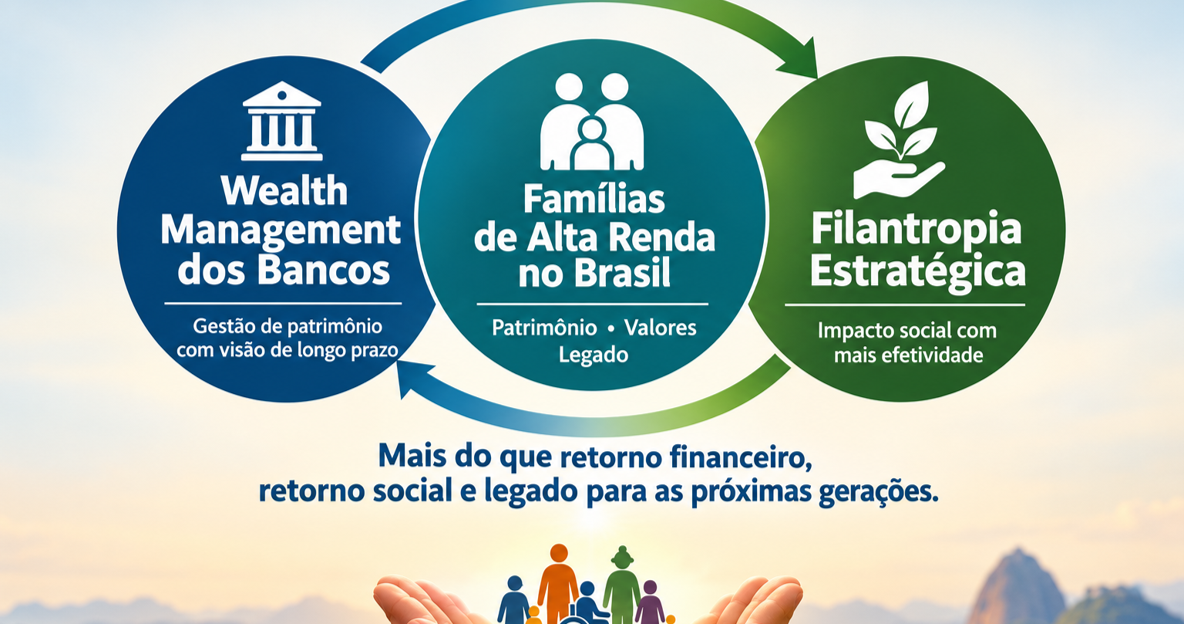
Não raras vezes, vejo que no Brasil pessoas consideradas ricas e com “certo” patrimônio querem fazer doações, estruturantes e geradoras de impacto social, porém NÃO conseguem partir para a ação. Os DAFs (Donnor-Advised Funds) não poderiam ser esse caminho, no sentido de ampliar e aprofundar o campo da filantropia em nosso país e fortalecer as organizações de base comunitária?
Filantropia das Empresas e Filantropia das Famílias
No Brasil o tema da filantropia é relativamente recente. Tanto que no início dos anos 2000, o termo ainda era malvisto, pois associado com “assistencialismo” e estratégia de apaziguamento dos ânimos para conseguir manter o status quo de extrema desigualdade social. Tanto que quando a filantropia das empresas começou a se organizar em nosso país, o termo adotado (em estudo do IPEA) não era este, como nos EUA e Reino Unido, e sim o da “ação social das empresas”.
Em 2004, eu defendi a minha tese de doutorado sobre “como avaliar a ação social das empresas privadas no Brasil”. Na época, o meu receio foi o de que essas iniciativas, que vinham crescendo rapidamente, se transformassem apenas em ações de marketing para divulgar os produtos da empresa e defender a sua reputação. O objetivo social declarado para a(s) comunidade(s)) acabaria relegado completamente a segundo plano. Por isto, na época propus a metodologia EP2ASE , voltada para avaliar a Eficácia Pública (benefícios gerados para a comunidade) e Eficácia Privada (benefícios gerados para os negócios) da Ação Social da Empresa.
Já a filantropia das famílias em nosso país teve sempre caráter pontual e difuso, de ajuda aos necessitados, e muito associada a religiosidade e bondade das pessoas. O brasileiro em si sempre foi generoso – segundo pesquisa do IDIS em 2024, 78% dos adultos com rendimento familiar superior a um salário-mínimo fizeram ao menos um tipo de doação, seja em dinheiro, bens ou voluntariado.
A formalização da filantropia familiar só começou de modo tímido por volta de 1950, com a criação da Fundação Francisca Franco (1954) e a Fundação Bradesco (1956). E até hoje segue nessa toada tímida, haja vista que em 2024 (Censo GIFE) apenas 8% do valor total dos recursos doados vieram das fundações e institutos familiares, aqui considerando também o valor das doações provenientes dos demais institutos e fundações, tanto empresariais como independentes, e das empresas.
Fazendo um balanço geral da filantropia no Brasil nesses últimos 30 anos, considero que a filantropia corporativa decolou, sim, embalada pela colocação em prática dos conceitos da “filantropia estratégica” e do “valor compartilhado” para os negócios (Filantropia corporativa: o debate continua…), e pelo uso crescente de editais como ferramenta para facilitar a seleção de bons projetos a serem apoiados. Já em se tratando da filantropia das famílias, ela ainda engatinha considerando o seu potencial de contribuição para os problemas sociais em nosso país. Muito embora nas questões emergenciais, como foi a crise da Covid-19 em 2022, a filantropia das famílias conseguiu responder à altura, evidenciando esse seu potencial, que precisa ser melhor explorado.
Mesmo no caso das famílias consideradas ricas e com “certo” patrimônio, que já têm consciência da(s) causa(s) social(is) que gostariam de apoiar, essas pessoas bem-intencionadas se sentem paralisadas frente a questões do tipo: para que organização do Terceiro Setor (executora) doar? Como assegurar que o recurso não seja desperdiçado ou mal aplicado? Como garantir que a doação vá ter mesmo impacto social? Por quanto tempo doar para uma mesma organização? Concentrar ou diversificar as doações?
Vale a ressalva de que, sob a ótica da filantropia familiar, a delimitação precisa sobre o que é uma” pessoa rica” importa pouco. Pois depende de uma série de fatores, tais como o tipo de estatística adotada para apurar renda (se considera rendimentos de trabalho, de aplicações financeiras, de aluguéis, tributação, …), o estágio de vida da pessoa (já que as obrigações familiares variam muito ao longo da vida), o padrão de consumo, o tipo de bens possuídos (entre imóveis e móveis), as expectativas de herança, etc… O mais relevante é a pessoa ter recursos que extrapolem a sua capacidade de consumo e a sua intencionalidade em dispor desses recursos para o bem público, no presente e futuro.
O desafio da filantropia das famílias ricas no Brasil
É uma questão que tem me incomodado bastante. E por três razões principais: primeiro, porque basta olhar ao nosso redor, e as carências sociais são enormes. Gritam sob a forma de violência, de injustiças e de sofrimento. Segundo, porque vejo que várias organizações comunitárias de base querem atuar, sabem o que fazer para melhorar, mas não têm acesso a recursos. São invisíveis aos olhos das “famílias filantropas”. E terceiro, porque vejo muitas famílias querendo doar de forma efetiva, mas se sentem inseguras ou não sabem como fazê-lo. Querem ter garantia do retorno social, e não querem desperdiçar os recursos da família de modo ineficaz.
O grande desafio está, pois, em construir uma ponte sólida entre as famílias ricas que querem ser filantropas e as pequenas organizações de base comunitária que carecem de doações.
Cabe aqui um parêntesis para deixar claro quais os dois pontos que a referida ponte deve unir. De um lado da ponte, estão às “famílias ricas” que querem fazer filantropia. Aí não estou incluindo nem as “famílias ultra (ou muito) ricas” e nem a chamada “filantropia de base”. Isto porque no caso das famílias ultra ricas, o que se observa é que, em termos financeiros, acaba sendo justificável a criação e manutenção de Instituto ou Fundação próprios, de modo a conseguirem construir e deixar um legado personalizado de sua contribuição social / humanitária. Quanto à filantropia de base, ela é constituída por “pequenos doadores” já devidamente sensibilizados e com uma atuação compatível com as suas disponibilidades orçamentárias. O que se observa é que esses pequenos doadores já fazem parte da carteira de doadores recorrentes de grandes e conhecidas organizações beneficentes do Terceiro Setor no país e, quando convocados em situações emergenciais, estão sempre solícitos para contribuírem com doações pontuais via crowdfunding, rifas ou campanhas.
Do outro lado da referida ponte, quando me refiro às pequenas organizações de base comunitária deixo de fora as grandes associações/Institutos e Fundações do país que, embora prestadores de serviços sociais valiosos, já têm a sua própria fonte de recursos e/ou são bastante conhecidos da rede de doadores. Também excluo aqui aquelas pequenas organizações (associações) executoras que já nascem tendo como seu fundador uma liderança que, além de deter recursos próprios para a filantropia, é bastante conhecida “do asfalto” e com acesso às várias possibilidades de captação de recursos. Diferente, portanto, da situação das lideranças em geral de organizações de base comunitária (de favelas e periferias), que padecem de uma dificuldade enorme para mobilizar recursos robustos para o seu trabalho social.
Como, então, destravar a filantropia das famílias ricas?
Em outras palavras, como dar esse salto de qualidade na filantropia familiar no Brasil, com o foco específico no grupo das famílias ricas e com o objetivo de destravar e disponibilizar recursos para uma filantropia com poder de transformação social? Diga-se, de passagem, recursos em relação aos quais muitas vezes já existe essa intencionalidade, mas que acabam sendo levados pela lógica prevalecente dos ganhos financeiros, tidos como imprescindíveis pelas famílias para garantirem a sua segurança no presente e no futuro.
Porém, como observei em reflexões anteriores, alguns passos começam a ser dados timidamente nessa direção no Brasil, seguindo a experiência da filantropia familiar nos EUA e em alguns países da Europa.
Considerando o segmento das famílias “ultra-ricas” no Brasil, observou-se o crescimento do número de institutos e fundações familiares entre 2008-2019 bem acima dos demais segmentos de filantropia que são considerados no Censo GIFE, que inclui também os institutos e fundações empresariais e as próprias empresas (Boa notícia: Institutos e fundações familiares desabrochando…).
Mais recentemente (2026), entre as famílias “ultra-ricas” e ricas do país, também se tem constatado o começo de um movimento pró filantropia nas áreas de gestão financeira de patrimônio dessas famílias – seja nos Family Offices (Single – SFO, ou Multiple – MFO), ou nas áreas de Wealth Management / Private dos Bancos, essas últimos voltadas para clientes com patrimônio investível acima de US$ 1 milhão. (Como destravar a filantropia nas famílias muito ricas no Brasil?)
De imediato, caberia a seguinte indagação: será que faz sentido incluir gestão de filantropia em instituições (que foram e continuam sendo) eminentemente voltadas para a gestão financeira de patrimônio? E aqui me refiro ao caso dos segmentos Private dos Bancos, que têm o foco nos indivíduos e famílias ricas – já que os “ultra-ricos” tendem a ser atendidos em Family Offices ou criam os seus próprios Institutos e Fundações.
O exemplo que vale a pena aqui ser lembrado é o do LGT Private Banking, que é um grupo internacional conhecido de private banking e gestão de patrimônio, com sede em Liechtenstein, um pequeno principado europeu situado entre a Suíça e a Áustria. Seu diferencial tem sido exatamente combinar a gestão de grandes fortunas com serviços especializados em filantropia, investimento de impacto e planejamento patrimonial entre gerações. (Filantropia das famílias ricas no Brasil: aprendendo com o LGT Bank)
Voltando à pergunta anterior, acredito que sim, vale a pena incluir gestão de filantropia na gestão de patrimônio dos segmentos private dos bancos no Brasil. E por uma razão principal pois, sob a ótica financeira, poderia funcionar como uma estratégia dos bancos para atraírem e fidelizarem clientes de alto patrimônio.
Em geral, grandes bancos no Brasil já possuem acoplados, para além do seu core business financeiro, os próprios Institutos / Fundações voltados para a sua atuação social sem fins lucrativos. Seria, pois, uma maneira desses bancos unirem esses seus dois chapéus para melhor atenderem a esses seus clientes. Ou seja, por um lado, apoiar esses clientes na esfera do retorno financeiro, que é o que já fazem muito bem. E por outro lado, assessorar esses clientes, por meio dos seus Institutos / Fundações, para que eles obtenham também retorno social, isto é, intermediar a destinação dos rendimentos auferidos para as organizações filantrópicas que forem selecionadas por esses clientes. Para tal, é claro, seria necessário criar áreas específicas com esse objetivo dentro dos Institutos / Fundações desses bancos.
Penso que o instrumento dos DAFs (Donnor-Advised Funds) norte-americanos poderia ser adaptado ao contexto dos bancos no Brasil, como uma estratégia poderosa para viabilizar e difundir a filantropia das famílias ricas no Brasil. Mesmo porque, tendo em vista essa finalidade, a figura dos DAFs me parece bem mais leve e adequada do que a dos Fundos Patrimoniais Filantrópicos, recentemente regulamentados no Brasil pela Lei 13.800, de 2019 (ver comparação). Esses últimos tendem a ter um alcance bem mais limitado em nosso país, pois atinentes apenas às famílias ultra-ricas, em geral já devidamente orientadas na gestão dos seus patrimônios pelas Family Offices.
Vejo ainda outra grande vantagem do modelo dos DAFs em relação ao modelo atual que ainda prevalece na filantropia no Brasil, seja de famílias ou de empresas, que é baseado em projetos sociais. É o fato de que, com o DAFs, os doadores priorizam (ou têm mais chances para priorizar) as suas doações para a organização como um todo. E não para um ou outro projeto da instituição, criado explicitamente para fins de captação de recursos – como ocorre nos editais. Sendo que, no caso dos editais, ainda há o compromisso acordado junto à organização receptora em seguir à risca todos os critérios estabelecidos pelo doador, sem qualquer margem de autonomia para o uso dos recursos.
Ao longo da minha trajetória de muitos anos no campo social, fui ficando cada vez mais convencida da importância do fortalecimento institucional como pré-requisito para garantir projetos sociais eficazes. Sempre me incomodou muito o fato de que a ótica do planejamento e avaliação social se dava ao nível do projeto social (que tem começo, meio e fim), muito embora não fosse essa a realidade do funcionamento das iniciativas da maioria das organizações do Terceiro Setor. No entanto, o que ocorre é que os doadores se sentem sempre mais atraídos a financiarem as atividades-fins, relacionadas diretamente ao atendimento dos beneficiários, do que as atividades-meio. Sendo que essas últimas são imprescindíveis para garantir o bom funcionamento da organização e, em última instância, o bom atendimento dos beneficiários (tais como as atividades relacionadas à seleção e treinamento das equipes, à aquisição de espaço e equipamentos adequados, à implementação dos bancos de dados de gestão, mobilização de recursos, construção de parcerias, etc…).
Também na minha trajetória no campo social, outro motivo de grande incômodo é ver que os recursos da filantropia continuam sendo sempre destinados às mesmas organizações executoras, que já são bem estruturadas e reconhecidas por sua atuação positiva. Desse modo, o campo da filantropia acaba reproduzindo o padrão de desigualdade inerente ao setor corporativo no país, em termos de destinação do crédito.
Daí, porque considero que a filantropia das famílias ricas via DAFs poderia vir a ser uma maneira de buscar alterar essa lógica de só doar para organizações filantrópicas sólidas. E, então, assumir o verdadeiro espírito do “capital paciente” da filantropia, para dar oportunidades a iniciativas comunitárias, que convivem com as vulnerabilidades em seus territórios, e querem estruturar soluções de transformação social, porém não têm como acessar recursos.
Importante enfatizar que, para essa estratégia dos DAFs via grandes bancos ser bem-sucedida, seria preciso que o chapéu social desses bancos (via Institutos / Fundações) assumisse a atribuição de orientar e intermediar (quando preciso) esses clientes filantropos tanto na escolha como no acompanhamento da(s) organização(ões) filantrópica(s) comunitária(s) apoiada(s). Pois não basta a destinação de recursos para garantir que a filantropia seja efetiva; é preciso também que a organização executora beneficiada consiga adotar as estratégias adequadas para poder atingir os seus objetivos de resultados.
Enfim, os DAFs poderiam ser a solução para a filantropia das famílias ricas no Brasil?
Acredito que sim. Porém, antes é preciso aprofundar se, primeiro, os bancos querem mesmo implementar essa estratégia de filantropia junto a seus clientes private – como fez o LGT Private Bank. E segundo, é preciso aprofundar sobre como adequar e operacionalizar a ferramenta dos DAFs, de modo a ser eficaz para os bancos (reter clientes), e sobretudo ser eficaz para consolidar a filantropia das famílias ricas no Brasil e, em paralelo, promover a ampliação e o fortalecimento das organizações de base comunitária. Fica o desafio!
Recomendações de leitura
Recomendo fortemente a leitura dos seguintes textos para aprofundar os temas aqui abordados:
- Marcelo Estraviz, “Do CNPJ ao CPF: a nova (velha) fronteira da filantropia brasileira” (24.09.2026)
- Marcelo Estraviz, “DAF: uma nova infraestrutura para a filantropia de família” ((01.10.2026)
- Marcelo Estraviz, “O dinheiro pode estar chegando. O ecossistema social está preparado?” (06.10.2026)
- Preto Zezé, “Desafio da filantropia brasileira” (17.08.2026)
- Patrícia Villela Marino, “Filantropia não é startup” (15.07.2025)